Haberin öne çıkan noktaları
- Avrupa’da doğal gazın gösterge fiyatı 23 Ekim’de megavatsaat başına 90,29 euroya çıktı ve son bir ayda yüzde 20,49 yükseldi. Düşük stoklar ve LNG sevkiyatlarındaki riskler fiyatları artırırken, Türkiye’de olası etkiler ithalat sözleşmelerine, sanayi maliyetlerine ve kış koşullarına bağlı olacak.
Avrupa’da doğal gaz fiyatı, kış mevsimi yaklaşırken yeniden yükselişe geçti. Piyasaların referans aldığı Hollanda merkezli TTF’de megavatsaat başına fiyat 23 Ekim işlemlerinde 90 euroyu aşarken, son bir aylık artış yüzde 20’nin üzerine çıktı. Avrupa’da azalan depo stokları ve Orta Doğu kaynaklı tedarik endişeleri bu yükselişte etkili olurken, enerji maliyetlerindeki hareket doğal gaz ihtiyacının büyük bölümünü ithalatla karşılayan Türkiye’de sanayi ve hane halkı faturalarına olası yansımaları da gündeme getirdi.
Fiyatlardaki tırmanışın arkasında yalnızca kış yaklaşırken tüketimin artması yok. Orta Doğu’daki çatışmaların sıvılaştırılmış doğal gaz (LNG) taşımacılığını sekteye uğratma ihtimali, Avrupa’nın mevsime normalden daha düşük stoklarla hazırlanması ve Asya ülkeleriyle tedarik rekabetinin güçlenmesi piyasadaki baskıyı artırıyor. Yükselişin uzun sürmesi halinde doğal gaz maliyetlerinin sanayi üretimi ve elektrik giderleri başta olmak üzere ekonominin farklı alanlarında etkili olabileceği değerlendiriliyor.
TTF’de 23 Ekim’de izlenen gösterge fiyat 90,29 euroya ulaşırken, bir aylık yükseliş yüzde 20,49 olarak kaydedildi. Kasım vadeli TTF işlemlerinde de 90 euro eşiğinin aşılması, fiyat hareketinin yalnızca kısa süreli bir dalgalanma olmayabileceğine işaret ediyor. Farklı vadelerdeki işlemler ve ürünler arasında ise sınırlı fiyat farklılıkları bulunuyor. Eylül ayının sonunda megavatsaat başına yaklaşık 69-70 euro düzeyinde olan fiyatın birkaç hafta içinde 90 euroyu geçmesi, piyasanın arz gelişmelerine duyarlılığını ortaya koydu. Fiyatlar 2022’deki enerji krizinin tarihi zirvelerinin altında kalsa da mevcut seviyeler, Avrupa’nın yeni ısınma sezonuna daha yüksek enerji maliyetleriyle girebileceğini gösteriyor.
Avrupa’daki fiyat artışının önemli nedenlerinden biri, yer altı doğal gaz depolarındaki doluluk oranlarının geçmiş yılların gerisinde kalması. Avrupa Birliği genelinde depolar 21 Ekim itibarıyla yaklaşık yüzde 74 doluydu. Aynı dönem için beş yıllık ortalamanın yaklaşık yüzde 86 olması, mevcut stok seviyesinin belirgin biçimde düşük olduğunu ortaya koyuyor. Depolardaki bu fark, kış boyunca günlük ithalata ve yeni LNG sevkiyatlarına daha fazla ihtiyaç duyulabileceği anlamına geliyor.
Hava koşullarının beklenenden daha soğuk seyretmesi ya da tedarik hatlarında yeni aksaklıkların yaşanması, depolardan gaz çekişini hızlandırabilir. Bu nedenle piyasalar yalnızca o anki arz miktarını değil, ocak ve şubat aylarına ilişkin hava tahminlerini de yakından izliyor. Avrupa’nın en büyük doğal gaz tüketicileri arasında bulunan Almanya’da stokların AB ortalamasından daha düşük olması da bölgedeki maliyet endişelerini artırıyor. Enerjiye bağımlı üretim yapısı dikkate alındığında, yüksek doğal gaz fiyatları Avrupa sanayisinin rekabet gücü bakımından da risk oluşturuyor.
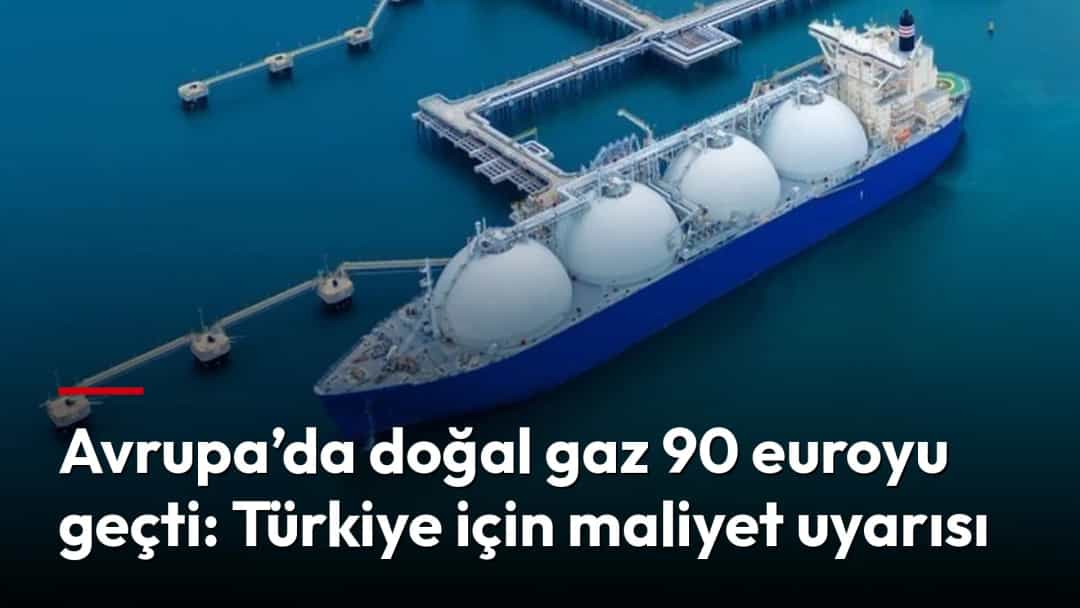
Uluslararası piyasalardaki gerilimin bir başka kaynağı, Basra Körfezi’nden yapılan LNG sevkiyatlarında görülen aksaklıklar. Katar’dan çıkan LNG’nin Hürmüz Boğazı çevresindeki güvenlik sorunlarından etkilenmesi, Avrupa’yı alternatif tedarikçilere yöneltiyor. Bu eğilim, başta ABD olmak üzere diğer üretici ülkelerden gelen LNG kargolarına yönelik talebi yükseltiyor. LNG ticaretinin küresel ölçekte yapılması ise Avrupa ve Asya’daki alıcıları aynı kaynaklar için karşı karşıya getiriyor.
Asya’daki ithalatçıların daha yüksek fiyat vermesi halinde, varış noktası değiştirilebilen bazı LNG kargoları Avrupa yerine Asya’ya gönderilebilir. Böyle bir yön değişikliği, Avrupa’nın kış aylarında ihtiyaç duyduğu ek gazı daha yüksek maliyetle bulmasına yol açabilir. Öte yandan ABD’de LNG üretiminin artması ve Norveç’ten boru hatlarıyla sağlanan gaz, piyasadaki baskıyı sınırlama potansiyeli taşıyor. Orta Doğu’dan sevkiyatların yeniden düzenli hale gelmesi durumunda fiyatlara yansıyan risk priminin azalması da mümkün. Bu nedenle mevcut yükselişin yıl boyunca aynı hızda süreceği kesin değil.
Türkiye’nin doğal gaz tüketiminin büyük bölümünü ithalatla karşılaması, uluslararası fiyatlardaki değişimleri ülke açısından önemli kılıyor. 2025’te Türkiye’nin doğal gaz ithalatı yaklaşık 58,33 milyar metreküp oldu. Bu miktarın 41,2 milyar metreküpü boru hatlarıyla, 17,1 milyar metreküpü ise LNG olarak tedarik edildi. Türkiye, boru hattı gazını Rusya, Azerbaycan ve İran’dan alırken ABD, Cezayir ve diğer üreticilerden de LNG temin ediyor; farklı kaynak ve tedarik yöntemleri bir arada kullanılıyor.
Avrupa’daki TTF fiyatının yüzde 20 yükselmesi, Türkiye’nin ithal ettiği bütün doğal gazın aynı oranda pahalanacağı anlamına gelmiyor. Uzun vadeli tedarik anlaşmaları, fiyatların hangi dönemlerde güncellendiği ve spot piyasadan alınan gazın toplam içindeki payı, maliyetlere yansımayı belirleyen unsurlar arasında. Ancak uluslararası LNG fiyatlarının uzun süre yüksek kalması, yeni alımların bedelini artırabilir. Enerji ithalatı için ayrılan dövizin yükselmesi de dış ticaret dengesi üzerinde ek baskı yaratabilir. Sanayi üretiminin hızlandığı ve ısınma ihtiyacının arttığı dönemlerde bu risk daha belirgin hale gelebilir.
Avrupa’daki artış, Türkiye’deki konut abonelerinin faturalarına doğrudan ve aynı oranda zam yapılacağı anlamına gelmiyor. Türkiye’de konut tarifeleri günlük uluslararası spot fiyatları birebir izlemiyor. Olası tarife değişikliklerinde ithalat maliyetlerinin yanı sıra kamu fiyatlandırma tercihleri ve mevcut destek uygulamaları da rol oynuyor.
Sanayi tarafında ise yüksek enerji giderleri üretim maliyetlerini farklı sektörlerde etkileyebilir. Doğal gazı üretim sürecinde yoğun biçimde kullanan cam, seramik, kimya, gübre ve demir-çelik sektörlerinde maliyet artışı kârlılığı baskılayabilir. Enerjinin toplam üretim giderleri içindeki payı yükselirse, ilerleyen aşamalarda nihai ürün fiyatları üzerinde de yukarı yönlü baskı oluşabilir. Doğal gazla çalışan santrallerin elektrik üretimindeki payı da maliyet zincirinin bir bölümünü oluşturuyor. Bununla birlikte elektrik tarifeleri; üretimde kullanılan farklı kaynaklar, piyasa koşulları ve düzenlemeler doğrultusunda belirlendiğinden, doğal gaz fiyatındaki her artışın elektrik fiyatlarına aynı oranda yansıması beklenemez.
Kış aylarında fiyatların yönünü belirleyecek başlıca risklerden ilki, Avrupa’da sıcaklıkların mevsim normallerinin belirgin biçimde altına düşmesi. Soğuk havalarda konutların ısınma talebi artarken depolardaki gaz daha hızlı tüketilebilir. Kış başındaki düşük stoklar, sonraki aylarda yeni LNG alımlarına duyulan ihtiyacı da artırabilir. İkinci risk, Orta Doğu’daki sevkiyat sorunlarının sürmesi. LNG üretiminde ya da tanker taşımacılığında yaşanacak yeni kesintiler, mevcut kargolar için küresel rekabeti yoğunlaştırabilir; Asya’da da sert kış koşullarının görülmesi fiyat baskısını güçlendirebilir.
Üçüncü başlık, yüksek enerji fiyatlarının sanayi ve enflasyon üzerindeki olası etkisi. Doğal gazın uzun süre 90 euro çevresinde seyretmesi, enerji yoğun sektörlerin üretim giderlerini artırabilir. Buna karşılık arzın toparlanması, havaların daha ılıman geçmesi ve tüketimde tasarruf sağlanması fiyatları aşağı çekebilecek unsurlar arasında yer alıyor. Türkiye açısından belirleyici olacak konu, Avrupa’daki fiyatın ulaştığı seviyenin yanı sıra yükselişin ne kadar devam edeceği ve ithalat maliyetlerine ne ölçüde yansıyacağı. Kış döneminde doğal gaz tarifelerine ilişkin alınabilecek kararlar da sanayi ve hane bütçeleri bakımından yakından izlenecek.
Yorumlar 0