Haberin öne çıkan noktaları
- Yapay zekâ iyimserliği ve Nvidia’nın Meta’ya 3 milyar dolarlık yatırım yapacağına ilişkin haber, teknoloji hisselerine talebi artırdı. Piyasalar Fed’in faiz kararını ve Alphabet ile Microsoft’un bilançolarını beklerken petrol, tahvil faizi ve jeopolitik gelişmeler de gündemde.
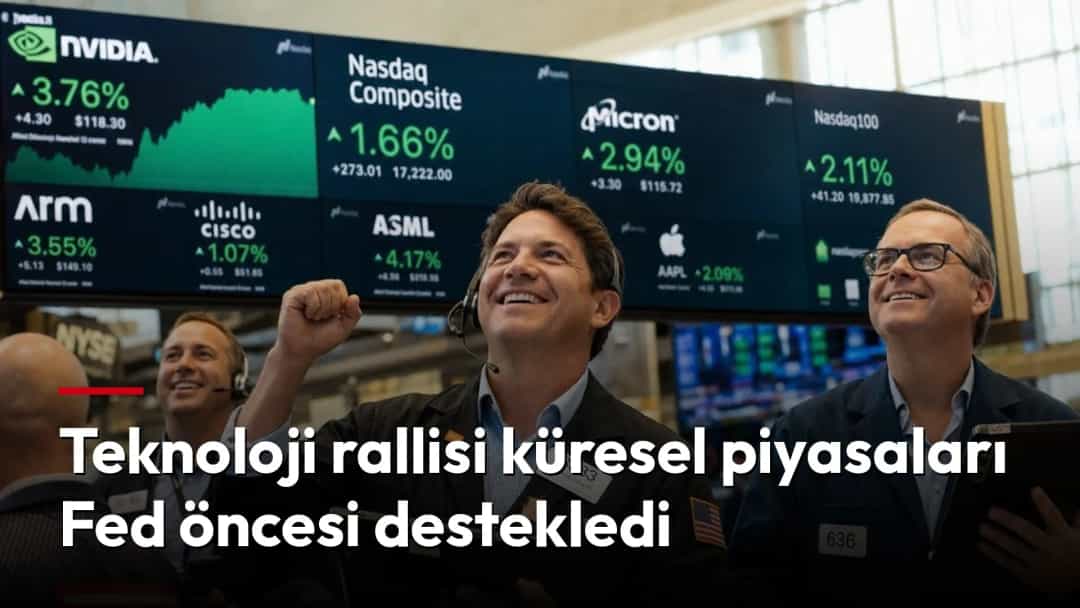
Yapay zekâ alanındaki büyüme beklentileri ve Nvidia’nın Meta’ya 3 milyar dolarlık yatırım yapacağına ilişkin haber, teknoloji hisselerine alım getirdi. Hisse senetlerindeki yükseliş küresel piyasalarda risk iştahını desteklerken yatırımcıların odağı, bugün açıklanacak ABD Merkez Bankası (Fed) faiz kararı ile Alphabet ve Microsoft’un bilançolarına çevrildi.
Önceki seansta ABD ve Avrupa piyasaları ayrıştı
New York borsası, yapay zekâyla bağlantılı şirket hisselerindeki değer kazanımlarının etkisiyle önceki günü yükselişle tamamladı. Nvidia yüzde 1, Advanced Micro Devices yüzde 5,5, Micron Technology ise yüzde 2,8 prim yaptı.
ABD’de sanayi üretimine ilişkin gösterge niteliğindeki dayanıklı mal siparişleri eylülde aylık bazda yüzde 1,8 arttı. Conference Board Tüketici Güven Endeksi de ekim ayında 91,7’ye çıkarak piyasa tahminlerini aştı. ABD endeks vadeli kontratları ise yeni güne karışık bir görünümle başladı.
Avrupa borsalarında önceki gün petrol fiyatlarındaki düşüşün de etkisiyle alış ağırlıklı bir seyir izlendi; İngiltere piyasası bu tablonun dışında kaldı. Fransa’da tüketici güven endeksi ekimde bir ay öncesine göre 5 puan gerileyerek 80’e indi. Bu seviye, Haziran 2013’ten bu yana görülen en düşük değer oldu.
Çinli otomobil üreticilerinin artan rekabeti ve üretim giderleri, Alman otomotiv şirketlerinin kârlılığı üzerinde baskı oluşturdu. Mercedes-Benz’in 2026 yılı kâr beklentisini aşağı çekmesinin ardından şirketin hisseleri yüzde 3,9 değer kaybetti. Avrupa’nın önde gelen bankalarından HSBC’nin üçüncü çeyrek vergi öncesi kârı yıllık yüzde 32 artışla 9,6 milyar dolara ulaşsa da banka yıl sonu tahminini yükseltmedi. HSBC hisselerindeki yüzde 5,4’lük düşüş, İngiltere borsasındaki gerilemede etkili oldu.
Avrupa’da Almanya’nın DAX 40 endeksi yüzde 0,71, Fransa’nın CAC 40 endeksi yüzde 0,51 ve İtalya’nın FTSE MIB 30 endeksi yüzde 0,9 yükseldi. İngiltere’nin FTSE 100 endeksi ise yüzde 0,75 geriledi. Avrupa endeks vadeli kontratları güne karışık başladı.
Jeopolitik gelişmeler enerji fiyatlarını etkiledi
Yemen’de İran destekli Husilerin Suudi Arabistan’daki bir rafineriye saldırdığına ilişkin haberler, enerji arzına yönelik kaygıları artırdı. Bu gelişmelerle aralık vadeli Brent petrolün varil fiyatı yüzde 1,4 yükselerek 115,5 dolara çıktı. ABD ile İran arasında anlaşma sağlanmasına yönelik somut bir ilerleme kaydedilmemesi de petrol fiyatlarındaki artışta rol oynadı.
Petrolün yükselmesi enflasyon kaygılarını güçlendirirken faizlerin uzun süre yüksek kalabileceği beklentisi ABD’nin 10 yıllık tahvil faizini yeniden yüzde 5’in üzerine taşıdı. Dolar endeksi 102,4’e ulaşarak 14 Ekim’den bu yana en yüksek düzeyini gördü. Altının ons fiyatı ise yüzde 0,7 düşüşle 4 bin 33 dolardan işlem gördü. Teknoloji hisselerindeki yükselişin yatırımcıları güvenli liman varlıklardan uzaklaştırması da tahvil getirilerindeki artışı destekledi.
İsrail’de genel seçimlere ilişkin ilk veriler de piyasa gündemindeki jeopolitik başlıklar arasında yer aldı. İsrail basınında, oyların yaklaşık yüzde 16,8’i sayılmışken Başbakan Binyamin Netanyahu’nun liderliğindeki blok ile muhalefetin başa baş yarıştığı aktarıldı. Yedioth Ahronoth’un internet sitesindeki verilere göre sayılan oyların yüzde 50,4’ünü Netanyahu bloğu, yüzde 49,6’sını muhalefetteki diğer partiler aldı. Analistler, seçim sonuçlarının Orta Doğu’daki jeopolitik görünüm ve piyasaların yönü üzerinde belirleyici olabileceğini değerlendirdi.
Bugün Fed kararı ve şirket bilançoları bekleniyor
Fed’in bugün politika faizini değiştirmemesi bekleniyor. Analistlere göre toplantıdan çıkacak asıl önemli mesaj, enflasyon baskıları karşısında izlenecek sonraki faiz politikasına ilişkin olacak. Fed Başkanı Kevin Warsh’ın aralık ayına yönelik güçlü ipuçları vermesi beklenmiyor; bununla birlikte piyasalarda fiyatlanan faiz artışı beklentilerini zayıflatabilecek açıklamalardan da kaçınacağı tahmin ediliyor.
Yatırımcılar, ABD piyasalarının kapanmasının ardından açıklanması beklenen Alphabet ve Microsoft bilançolarını da izleyecek. Bu sonuçlar, yapay zekâ altyapısına yapılan yüksek harcamaların kalıcı gelir artışına dönüşüp dönüşmediğine ilişkin işaretler açısından önem taşıyor.
Avrupa Merkez Bankasının (ECB) faiz kararı ise yarın açıklanacak. Bölgede enerji maliyetlerinin yükselmesi ve büyüme görünümüne ilişkin belirsizliklerin belirginleşmesi, bankanın enflasyonla mücadele ile ekonomik faaliyeti destekleme hedefleri arasındaki dengeyi zorlaştırıyor. ECB, eylül toplantısında üç temel politika faizini 25 baz puan artırmıştı. Bu toplantıda faizleri sabit tutması beklenen bankanın aralık ayında yeniden faiz artışına gidebileceği öngörülüyor.
Asya’da teknoloji hisseleri yükselişi sürükledi
New York’taki teknoloji hissesi rallisi yeni günde Asya piyasalarına da yansıdı. Güney Koreli teknoloji şirketi SK Hynix’in üçüncü çeyrek operasyonel kârı yüzde 632,1 artarak 83,3 trilyon wona, geliri ise yüzde 327,9 yükselişle 104,6 trilyon wona çıktı. Şirketin hisseleri yüzde 10,1 değer kazanırken Samsung Electronics hisselerinde de yüzde 8,3 artış görüldü.
Analistler, SK Hynix’in açıkladığı sonuçların şirketlerin yapay zekâ ürünlerine yönelik talebin sürdüğüne işaret ettiğini belirtti. Kapanışa yakın Japonya’da Nikkei 225 endeksi yüzde 1,2, Güney Kore’de Kospi yüzde 6,3, Çin’de Şanghay bileşik endeksi yüzde 0,7 ve Hong Kong’da Hang Seng endeksi yüzde 0,4 yükseldi.
Yurt içinde BIST 100 yatay kapandı
Borsa İstanbul’da BIST 100 endeksi önceki günü yatay bir seyirle 11.151,03 puandan tamamladı. VİOP’ta BIST 30 endeksine dayalı ekim vadeli kontrat, akşam seansında normal seans kapanışına kıyasla yüzde 0,27 yükseldi. Dolar/TL günü yüzde 0,10 artışla 49,8067 seviyesinden bitirdi; kur, bankalararası piyasanın açılışında önceki kapanışın yüzde 0,1 üzerinde 49,8350’den işlem gördü.
Uluslararası kredi derecelendirme kuruluşu Fitch Ratings, Türkiye’nin borçlanma sermaye piyasasının büyümeyi sürdürmesini ve piyasada işlem gören toplam borçlanma araçlarının büyüklüğünün 2027’ye kadar 550 milyar dolara ulaşmasını beklediğini bildirdi.
Yurt içi piyasalarda fon meselesine ilişkin gelişmeler de izleniyor. Tera Yatırım Menkul Değerler AŞ’nin bütün faaliyet izinleri ve yetki belgesi iptal edildi; yatırımcıların tazmin edilmesine ve şirketin tedrici tasfiyesine karar verildi.
Cumhurbaşkanı Yardımcısı Cevdet Yılmaz, TBMM Plan ve Bütçe Komisyonunda milletvekillerinin 2027 Yılı Merkezi Yönetim Bütçe Kanunu Teklifi ve 2025 Yılı Merkezi Yönetim Kesin Hesap Kanunu Teklifi hakkındaki soru ve eleştirilerini yanıtladı. Yılmaz, 23 Ekim itibarıyla toplam 93 fona ve 71 bin 899 hesaba 68 milyar lira ödeme yapıldığını açıkladı. Olağanüstü tasfiye kapsamında 1 milyon liraya kadar olan ödemelerin cuma günü İş Bankası ve Ziraat Bankası aracılığıyla başlayacağını, ödemelerin düşük tutarlardan yüksek tutarlara doğru ilerleyeceğini belirtti.
Analistler, yurt içinde eylül ayı dış ticaret dengesi ile Hizmet Üretici Fiyat Endeksi’nin, yurt dışında ise başta Fed’in faiz kararı olmak üzere yoğun veri gündeminin takip edileceğini bildirdi. Teknik değerlendirmelerde BIST 100 için 11.300 ve 11.400 puan direnç, 11.000 ve 10.900 puan ise destek seviyeleri olarak öne çıktı. 29 Ekim Cumhuriyet Bayramı arifesi nedeniyle yurt içi piyasalarda bugün yarım gün seans yapılacak.
Günün veri ve karar takvimi
Saat 10.00’da Türkiye’nin eylül ayı dış ticaret dengesi ve Hizmet Üretici Fiyat Endeksi açıklanacak. Aynı saatte Almanya’nın kasım ayı GfK tüketici güven endeksi yayımlanacak. ABD’de haftalık mortgage başvuruları saat 14.00’te, eylül ayı toptan eşya stokları saat 15.30’da duyurulacak. Fed’in faiz kararı saat 21.00’de açıklanırken Fed Başkanı Warsh’ın basın toplantısı 21.30’da başlayacak.

Yorumlar 0